災害等で家が倒壊した場合住宅ローンはどうなる?対応策と支援制度を分かりやすく解説

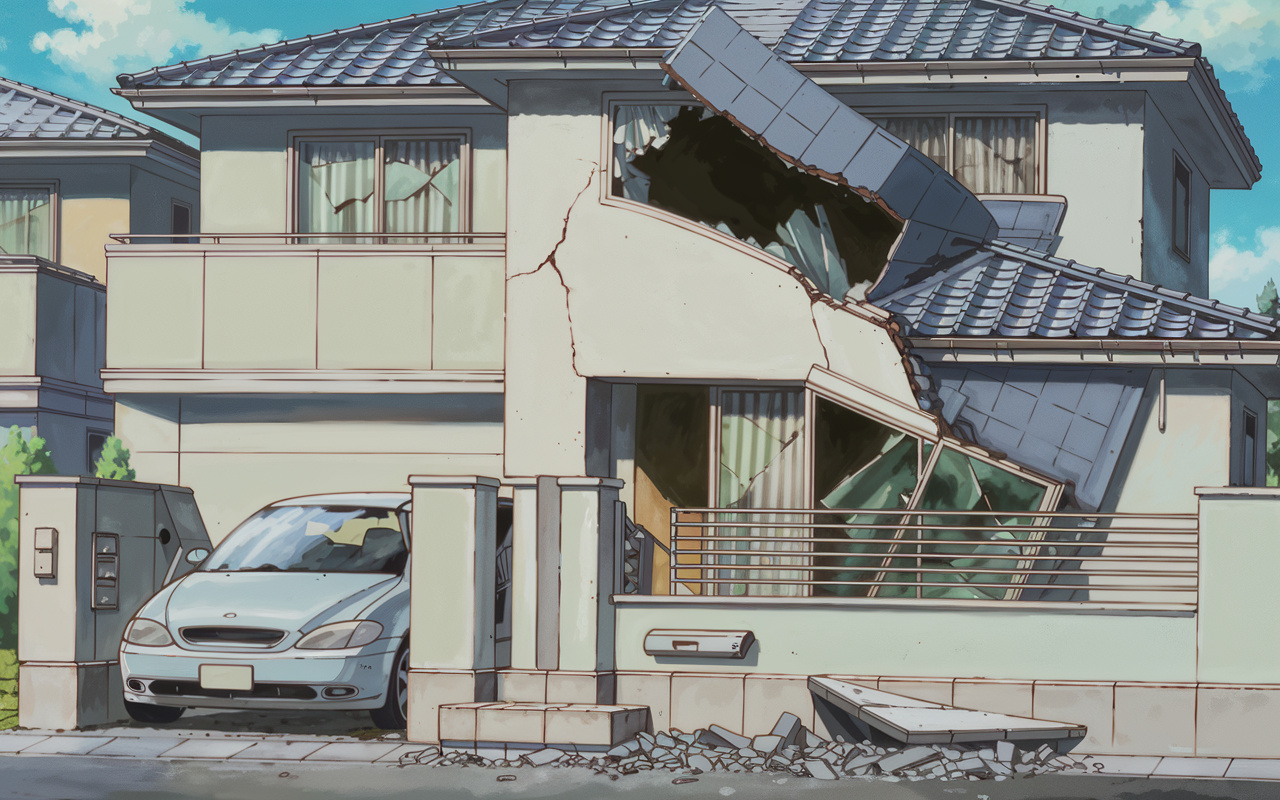
災害で家が倒壊したら、住宅ローンはどうなってしまうのか。
突然の被災に直面すると、多くの方が真っ先に不安に感じるポイントです。
実は、家が全壊して住めなくなっても、住宅ローンの返済義務は基本的に残ったままというケースがほとんどです。
一方で、返済負担を軽くするための対応策や、公的な支援制度、金融機関による救済措置も用意されています。
そこで本記事では、災害等で家が倒壊した場合に住宅ローンがどうなるのかという仕組みから、利用しやすい支援制度、生活再建までの具体的な流れを分かりやすく整理します。
いざというときに慌てないための備えとしても、ぜひ最後まで読み進めてみてください。
災害で家が倒壊しても住宅ローンは残る?
まず知っておきたいのは、災害で家が倒壊・全壊した場合でも、住宅ローンの債務は原則として残るという点です。
住宅ローンは建物そのものではなく、金融機関からの借入れの返済義務に関する契約だからです。
災害で家が住めない状態になっても、契約上は返済を続ける必要があり、いわゆる二重債務の問題が生じることがあります。
そのため、万一の際も返済計画をどう維持するかを、平時から意識しておくことが大切です。
次に、火災保険や地震保険と住宅ローンの関係を整理しておきます。
住宅ローンを利用する際、多くの場合で火災保険への加入が条件となり、場合によっては保険金請求権に質権が設定されることがあります。
この場合、災害で保険金が支払われると、まず住宅ローン残高の返済に充当されるのが一般的であり、必ずしも自由に再建費用として使えるわけではありません。
また、火災保険では対象外となる地震・噴火・津波による損害については、地震保険を付帯していなければ補償が受けられない点にも注意が必要です。
災害後に収入が減少したり、家を失った状態で家賃と住宅ローンを同時に支払うことになったりすると、返済が厳しくなる場合があります。
返済の延滞が続くと、遅延損害金の負担が増えるだけでなく、信用情報機関への事故情報の登録により、新たな借入れが難しくなるおそれがあります。
状況がさらに悪化すると、金融機関や保証会社による一括請求や、不動産や預貯金などの差押え、住宅の競売といった法的手続きに進む場合もあります。
こうしたリスクを避けるためにも、返済が苦しくなる兆しが見えた段階で、早めに相談窓口や専門機関に連絡することが重要です。
| 項目 | 基本的な考え方 | 注意しておきたい点 |
|---|---|---|
| 住宅ローン債務 | 家が倒壊しても返済義務継続 | 二重債務発生のおそれ |
| 火災保険・地震保険 | 保険金で損害の一部補填 | 保険金が残債返済に優先充当 |
| 返済が厳しい場合 | 延滞前に金融機関へ相談 | 長期延滞で差押え・競売リスク |
災害時に受けられる住宅ローンの救済措置
自然災害で収入が減ったり家が損壊した場合、住宅ローンの返済が難しくなっても、すぐに諦める必要はありません。
多くの金融機関では、返済猶予や返済額の軽減、ボーナス払いの停止、返済期間の延長など、事情に応じた条件変更に応じる運用がされています。
金融庁も、顧客の状況に応じた柔軟な条件変更や、手数料負担に配慮した支援を行うよう金融機関に要請しています。
そのため、返済が厳しいと感じたときは、延滞する前に早めに相談窓口に連絡することが重要です。
住宅ローンの返済が著しく困難になった場合には、「自然災害による被災者の債務整理に関するガイドライン」を利用した減免制度が検討できます。
この制度は、災害救助法が適用された自然災害の影響で住宅ローンなど既往の債務を返済できなくなった個人が、自己破産などの法的倒産手続によらずに、金融機関との合意に基づいて債務の減額や免除を受けられる仕組みです。
利用するには一定の要件があり、弁護士や運営機関を通じた手続きが必要になるため、早い段階で専門家に相談することが望ましいです。
ローンを整理して生活再建を図る制度である一方、信用情報への影響なども含め、メリットとデメリットを冷静に確認することが大切です。
災害により自宅が損壊し居住できなくなった場合でも、住宅ローン控除の扱いには特例が設けられています。
住宅借入金等特別控除は、原則として年末まで引き続き居住していることが要件ですが、災害で居住できなくなったときには、その年については控除が認められるほか、一定の条件を満たせば継続適用などの特例が用意されています。
また、被災後に新たな住宅を取得した場合の控除適用や、従前の住宅に係る控除の取り扱いも細かく定められているため、具体的な状況に応じて税務署や専門家に確認することが重要です。
このような税制上の特例も併せて活用することで、災害後の家計負担を軽減しやすくなります。
| 支援の種類 | 主な内容 | 相談先の例 |
|---|---|---|
| 返済条件の変更 | 返済猶予や額の一時軽減 | 利用中の金融機関窓口 |
| 債務減免制度 | 住宅ローン残高の減額免除 | 弁護士会や運営機関 |
| 税制上の特例 | 住宅ローン控除の特例適用 | 所轄税務署や税理士 |
家が倒壊したときの公的支援制度と生活再建の流れ
まず、生活の立て直しに大きく関わるのが「被災者生活再建支援制度」です。
この制度は、災害で住宅が全壊したり、大規模半壊や解体が必要と認定された世帯などに対し、生活再建のための支援金を支給する仕組みです。
支援金は住宅の再建方法に応じて上乗せされ、住宅を建て直す場合や購入する場合などには、生活関係経費と居住関係経費を合わせて最大で数百万円規模の支援を受けられる可能性があります。
使い道は原則として生活再建のための経費全般が対象となり、住宅の再建費用だけでなく、家財の購入や転居費用などにも充てることができます。
次に、住宅そのものに関わる公的な支援として「災害救助法」に基づく各種救助があります。
代表的なものに、自宅の損壊部分を最低限の水準まで直すための「住宅の応急修理」、公費で整備される「応急仮設住宅」、民間賃貸住宅などを仮設住宅の代わりとみなして家賃を公費負担する仕組みなどがあります。
応急修理と仮設住宅の利用は、原則としてどちらか一方を選択する運用とされており、被害の程度や今後の再建方針に応じた選択が必要です。
また、これらの救助は災害救助法が適用された地域で、市町村を通じて申請・利用する流れとなっています。
さらに、生活再建を進めるうえでは、自治体独自の住宅再建支援策や、住宅ローンに関する利子補助などが設けられている場合があります。
過去の大規模災害では、自治体が住宅の再建費用に対する上乗せ補助や、住宅ローン利子の一部を負担する独自制度を用意した事例も確認されています。
ただし、こうした独自支援の有無や内容、対象となる条件は自治体ごとに大きく異なるため、必ず最新の情報を確認することが大切です。
情報収集の具体的な窓口としては、市区町村役場の被災者支援窓口、社会福祉協議会、法テラスの相談窓口などがあり、支援制度の一覧資料や申請手続きの流れについて丁寧な説明を受けることができます。
| 支援制度の名称 | 主な対象 | 支援の目的 |
|---|---|---|
| 被災者生活再建支援制度 | 住宅全壊等の世帯 | 生活基盤の再建費用支援 |
| 災害救助法に基づく救助 | 災害救助法適用地域の被災者 | 応急的な住まいと生活の確保 |
| 自治体独自の住宅再建支援 | 自治体が定める被災世帯 | 公的制度を補完する上乗せ支援 |
災害に備えた住宅ローンと保障の見直しポイント
まずは、現在加入している火災保険と地震保険の補償内容を整理しておくことが大切です。
火災保険は火災だけでなく、風災や水災など自然災害による建物や家財の損害を補償する商品も多くあります。
一方で、地震を原因とする倒壊や火災は地震保険が対象となり、保険金は建物や家財の損害区分に応じて支払われます。
このような仕組みを踏まえ、「全損に近い倒壊となった場合に、どの程度の保険金で再建費用を賄えるか」を具体的に確認しておくことが重要です。
次に、災害リスクを踏まえた住宅ローンの返済計画を見直すことが備えになります。
一般に、頭金を多めに用意し借入額を抑えることは、将来の残債リスクを小さくすることに役立ちます。
また、返済期間を延ばして毎月の返済額を抑えつつ、別に生活防衛資金や修繕費用の積立を行う方法も、災害時の急な支出に備える観点から有効とされています。
さらに、繰上返済を無理のない範囲で行い、残高を計画的に減らしておくことで、万一の被災時に住宅ローンと生活再建費用が重なる負担を抑えやすくなります。
あわせて、万一に備えた実務的な準備も、今から少しずつ進めておくと安心です。
住宅ローン契約書や保険証券、権利証等の重要書類は、防水性のあるファイルにまとめて保管し、可能であれば電子データとしても保存しておくと災害時に確認しやすくなります。
また、金融機関や保険会社、相談窓口の連絡先を一覧にしておき、災害時に誰に何を相談するかを家族で共有しておくことも大切です。
さらに、平時のうちに公的支援制度の概要を把握し、自分の世帯がどの制度を利用できそうか目安を持っておくことで、被災後の行動をより早く進めやすくなります。
| 見直し項目 | 主な確認内容 | 備えておきたいこと |
|---|---|---|
| 火災保険・地震保険 | 補償範囲と保険金額 | 倒壊時の再建費用目安 |
| 住宅ローン返済計画 | 頭金割合と返済期間 | 生活防衛資金の確保 |
| 災害時の実務準備 | 重要書類と連絡先整理 | 利用可能な支援制度把握 |
地元密着の【センチュリー21ベース奈良西大和店】
☆香芝市/王寺町/広陵町/上牧町/河合町☆
~土地・空き家・戸建・マンション~
相続、任意売却、資産整理
・空き家を相続したがほったらかし
・土地を相続したが管理が大変
・ローンの支払いが困難
↓ 売却のご相談だけでも大歓迎!! ↓
画像をクリック
https://www.base-baikyaku.com/
☆香芝市/王寺町/広陵町/上牧町/河合町☆
~土地・空き家・戸建・マンション~
物件情報満載♪【センチュリー21ベース奈良西大和店】
↓ 土地、新築戸建て、中古戸建て、中古マンションを数多く掲載 ↓
画像をクリック
https://www.c21-base.co.jp/
当社をご利用のお客様♪【センチュリー21ベース奈良西大和店】
↓ ご購入又はご売却を行った際のお声 ↓
画像をクリック
https://www.base-baikyaku.com/customer/
Googleクチコミ♪【センチュリー21ベース奈良西大和店】
↓ おかげさまで高評価を頂いております ↓
画像をクリック
https://www.google.com/search?q=%E6%B2%B3%E5%90%88%E7%94%BA+%E3%83%99%E3%83%BC%E3%82%B9&oq=%E6%B2%B3%E5%90%88%E7%94%BA%E3%80%80%E3%83%99%E3%83%BC%E3%82%B9&gs_lcrp=EgZjaHJvbWUqCAgAEEUYJxg7MggIABBFGCcYOzIKCAEQABiABBiiBDIHCAIQABjvBTIHCAMQABjvBTIGCAQQRRg9MgYIBRBFGD0yBggGEEUYQTIGCAcQRRhB0gEIMzYyM2owajeoAgiwAgHxBb1W8HLRS0zV&sourceid=chrome&ie=UTF-8
まとめ
災害で家が倒壊しても、住宅ローンは原則として残り続けます。
しかし、返済猶予や返済額の軽減、自然災害債務整理ガイドラインなど、状況に応じた支援策があります。
あわせて、被災者生活再建支援制度や災害救助法による住まい支援も活用することで、生活再建の道筋を描きやすくなります。
当社では、保険や公的支援、ローン見直しを含めた総合的な相談に対応しています。
今不安を抱えている方は、おひとりで悩まず、まずはお気軽にご相談ください。